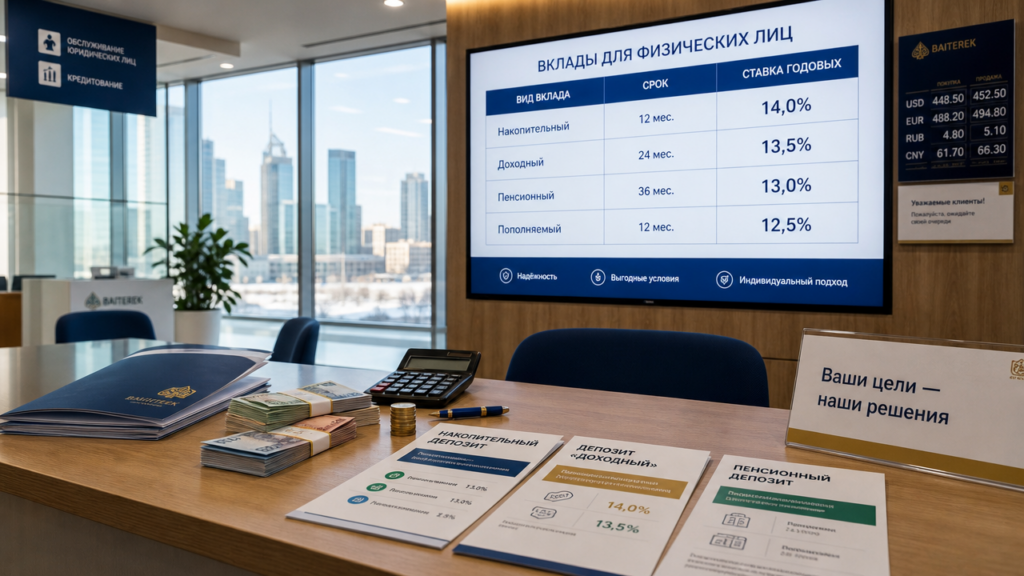
Многие вкладчики в 2026 году задаются вопросом: куда разместить тенге, чтобы сохранить их от инфляции и получить доход. Базовая ставка регулятора держится на уровне 16,5%, поэтому финансовые организации предлагают высокие проценты, конкурируя за средства населения. Объём депозитов физических лиц уже превысил 29 трлн тенге, но крупный рынок не отменяет необходимости читать условия договора. Номинальная ставка может выглядеть привлекательно, однако ограничения на пополнение, снятие и капитализацию заметно влияют на итоговый доход.
На рынке встречаются предложения от 8% до 20,5% годовых. Высокая ставка чаще связана с коротким сроком размещения: финансовым организациям невыгодно фиксировать дорогой ресурс на два-три года. Для вкладчика это даёт больше гибкости: после окончания срока можно выбрать новый продукт с учётом ставок, действующих в тот момент.
Почему краткосрочные депозиты выигрывают у длинных
Базовая ставка регулятора влияет на весь рынок. Если открыть вклад на 6 месяцев под 18% годовых, с миллиона тенге можно получить около 90 тыс. тенге дохода. Те же деньги на 2 года под 14% принесут примерно по 140 тыс. тенге за каждый год, но ставка будет зафиксирована надолго. Если через год регулятор повысит базовую ставку до 18%, новые вклады могут стать выгоднее прежнего.
В 2026 году краткосрочные депозиты на 3–6 месяцев нередко предлагают более высокую ставку, чем продукты на 2–3 года. Разница в несколько процентных пунктов на миллионе тенге составляет 20–30 тыс. тенге в год, а при сумме от 5 млн становится заметнее. Главное преимущество короткого срока — возможность через полгода разместить деньги на новых условиях.
Какие ставки доступны в 2026 году
Наиболее высокие показатели по ГЭСВ — годовой эффективной ставке вознаграждения — встречаются в предложениях на 6 месяцев. В отдельных продуктах номинальная ставка составляет 17,1–19,1%, а ГЭСВ достигает 18,5–20%. Встречаются варианты с пополнением, а также продукты с ограниченным снятием средств. По другим предложениям ставка находится в диапазоне от 14% до 16,97%.
Отдельные предложения на рынке достигают 25%, но такую цифру нужно проверять по договору: важны срок, минимальная сумма, возможность досрочного расторжения и порядок начисления вознаграждения. Без этих данных сравнивать ставку с обычными депозитами некорректно.
Как выбрать депозит и не потерять проценты
Проценты по депозитам выглядят привлекательно, но итоговая доходность зависит от условий. В первую очередь стоит смотреть на ГЭСВ, а не только на номинальную ставку. ГЭСВ учитывает капитализацию, частоту выплат и другие параметры, поэтому позволяет точнее сравнить продукты.
Также нужно проверить, входит ли финансовая организация в реестр фонда гарантирования депозитов. Если её нет в реестре, средства не подпадают под соответствующую защиту.
Заранее определите, может ли понадобиться часть денег до окончания срока. Если такая вероятность есть, выбирайте вклад с возможностью частичного снятия или пополнения, даже если ставка будет на 1% ниже. Досрочное закрытие продукта с жёсткими ограничениями может свести доход к минимуму. Например, при пересчёте вклада под 0,1% годовых с миллиона тенге за четыре месяца получится около 330 тенге вместо ожидаемых 63 тыс. тенге.
Страхование вкладов: сколько денег защищено
Фонд гарантирования депозитов обеспечивает возврат до 20 млн тенге по сберегательным вкладам, до 10 млн тенге по обычным срочным и до 5 млн тенге по валютным. Если на счёте находится 30 млн тенге, гарантией покрываются не все средства. Для сумм выше установленного лимита разумно распределять деньги между несколькими финансовыми организациями, входящими в реестр фонда.
Высокая ставка заметно выше среднего уровня рынка требует дополнительной проверки. Если предложение на 3 процентных пункта превышает обычные условия, нужно выяснить, нет ли комиссий, ограничений на снятие или других требований. Одна только крупная цифра в рекламе не показывает реальную доходность.
Подводные камни высоких ставок на практике
Высокая доходность часто сопровождается ограничениями. В договоре может быть установлен неснижаемый остаток от 1 млн тенге, запрет на пополнение после открытия или автоматическое продление на новый срок по более низкой ставке. При автопролонгации важно заранее узнать, когда можно забрать деньги или изменить условия.
Капитализация вознаграждения бывает ежемесячной, ежеквартальной или в конце срока. При выплате в конце срока вклад удобен для крупных сумм, но вознаграждение не увеличивает базу начисления в течение всего периода. ГЭСВ учитывает этот фактор, поэтому сравнивать продукты лучше именно по ней. Например, номинальная ставка 18% при ежемесячной капитализации даёт эффективную доходность около 19,6%, а при выплате в конце срока остаётся на уровне 18%.
Что выбрать в 2026 году
Для сумм до 5 млн тенге разница в 1–2% обычно составляет 10–20 тыс. тенге в год на каждый миллион. Потеря дохода при досрочном снятии может оказаться намного больше. Поэтому при неопределённости лучше выбрать краткосрочный вклад на 6 месяцев с ГЭСВ около 19% и проверить финансовую организацию в реестре фонда гарантирования депозитов.
Депозиты в 2026 году остаются понятным инструментом для сохранения тенге, если не гнаться за аномальными ставками. Высокий процент часто означает короткий срок, жёсткие ограничения или повышенный риск. Перед открытием вклада нужно прочитать договор, сравнить ГЭСВ и проверить условия гарантирования. Деньги стоит размещать там, где понятны правила снятия, продления и начисления вознаграждения.