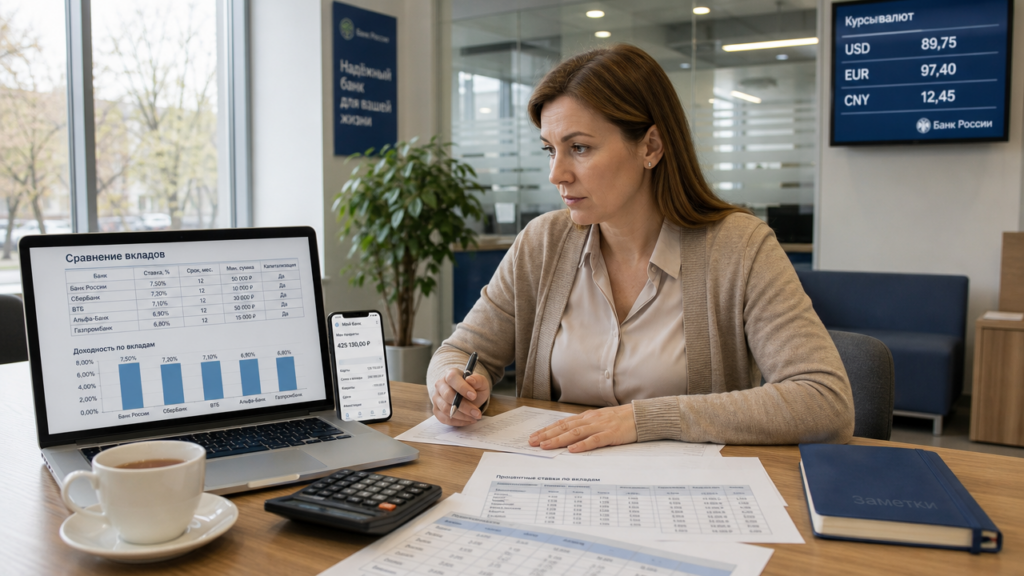
Сравнение ставок по депозитам сегодня показывает разброс от 3,5% до 30% годовых. На практике высокая цифра в рекламе не всегда отражает сумму, которую вы получите через три или шесть месяцев. Разберём условия на конкретных суммах и сравним доходность вкладов с разными сроками.
Короткие вклады: 15% на 91 день без штрафов за досрочное снятие
Когда нужно сравнить ставки по депозитам, начните с коротких предложений на 3 месяца. В одном из свежих рейтингов есть вклад под 15% годовых на 91 день, сумма — от 10 до 500 тысяч рублей. Его отличие от многих предложений — отсутствие штрафа за досрочное снятие. Условия досрочного закрытия всё равно нужно проверить до оформления: отсутствие штрафа не означает автоматическое сохранение всей доходности.
Посчитаем на 300 тысячах рублей. За 91 день при ставке 15% вы получите около 11 178 рублей. При типичной ставке 7% на тот же срок доход составит примерно 5 268 рублей. Разница — 5 910 рублей за три месяца с одной и той же суммы. Минус короткого вклада в том, что через 3 месяца ставку придётся искать заново, и она может снизиться. Поэтому такие предложения подходят тем, кто держит деньги на горизонте квартала и готов переоформлять вклад.
Для крупных сумм есть отдельное предложение: 14,5% годовых на 90–91 день при вложении от 10 до 30 миллионов рублей. Для большинства вкладчиков оно недоступно. Более универсальны шестимесячные варианты: 13,6% на срок 150–181 день для сумм от 15 тысяч до 10 миллионов рублей, а также 14,15% и 13,4% на 181 день для вкладов от 50 тысяч рублей. Эти ставки ниже 15% на 91 день, но позволяют зафиксировать доходность примерно на полгода. Если вложить 500 тысяч рублей на 181 день под 13,6%, доход составит около 33 700 рублей. За тот же срок под 12,8% получится примерно 31 700 рублей. Разница — около 2 000 рублей, а при сумме в миллион она вырастет до 4 000.
Сравнение депозитов через каталоги: конкретные цифры
Сравнение депозитов в каталогах сейчас даёт такие ориентиры: 13,51% на 3 месяца, 13,6% на 6 месяцев, 13,5% на 3 месяца, 12,8% на 6 месяцев, а также варианты под 13,3% и 13%. Ставки в этой подборке находятся в диапазоне от 12,8% до 13,6%.
Разница в десятые доли процента кажется небольшой, но на сроке полгода и сумме от 500 тысяч рублей она уже заметна. Например, вклад на 500 тысяч под 13,6% даст примерно на 2 000 рублей больше, чем под 12,8%. Если вы сравниваете вклады с пополнением, смотрите на ставку не только по начальной сумме, но и по среднему остатку. Пополняемый вклад под 12% может обойти фиксированный под 13,5%, если вы планируете ежемесячно добавлять 20–30 тысяч рублей.
Почему крупные организации дают 3,5–7,5%, а небольшие — до 30%
Данные одного из каталогов показывают, что небольшие организации предлагают ставки до 30% годовых, тогда как крупные держат диапазон 3,5–7,5%. Высокая ставка может быть способом привлечь дополнительное финансирование, но она не отменяет риск. Перед оформлением проверьте условия страхования и размер суммы, которая подпадает под защиту.
Страхование вкладов покрывает не более 1,4 миллиона рублей на одного человека в одной организации, включая проценты. Если положить 2 миллиона под 30% годовых, при отзыве лицензии гарантированно вернут только 1,4 миллиона. Потенциальная потеря основной суммы составит 600 тысяч рублей, а обещанный доход в 600 тысяч за год выплачен не будет. При сумме выше страхового лимита высокая ставка увеличивает не только возможный доход, но и размер риска.
При досрочном закрытии многие организации снижают ставку до 0,01% или выплачивают только 70% начисленных процентов. Возьмём 500 тысяч под 15% и закроем вклад через 30 дней. При стандартном расчёте доход составит около 6 164 рублей. При ставке 0,01% — примерно 4 рубля. Поэтому предложение без штрафа за досрочное снятие может оказаться выгоднее варианта с более высокой ставкой, но жёсткими условиями закрытия.
Как выбрать выгодную ставку по депозиту: практический фильтр
Страховка и штрафы: две цифры, которые меняют доход
Ставки по депозитам оценивайте по итоговой сумме, а не только по числу в рекламе. Первый фильтр — страховое покрытие: не держите в одной организации больше 1,4 миллиона рублей с учётом будущих процентов. Если у вас 3 миллиона, распределите их между несколькими организациями, даже если ставка в одной из них окажется на полпроцента ниже. Потенциальная потеря при превышении лимита может быть намного больше разницы в доходности.
Второй фильтр — срок и досрочное снятие. Высокие ставки по депозитам часто привязаны к коротким срокам — 3–6 месяцев. Если деньги могут понадобиться раньше, ищите предложения без потери процентов или со снижением доходности, которое заранее указано в условиях. Такие варианты встречаются реже, поэтому проверяйте правила закрытия до внесения средств. Не стоит выбирать ставку 30% на год, не оценив срок блокировки денег и сумму, которая защищена страхованием.