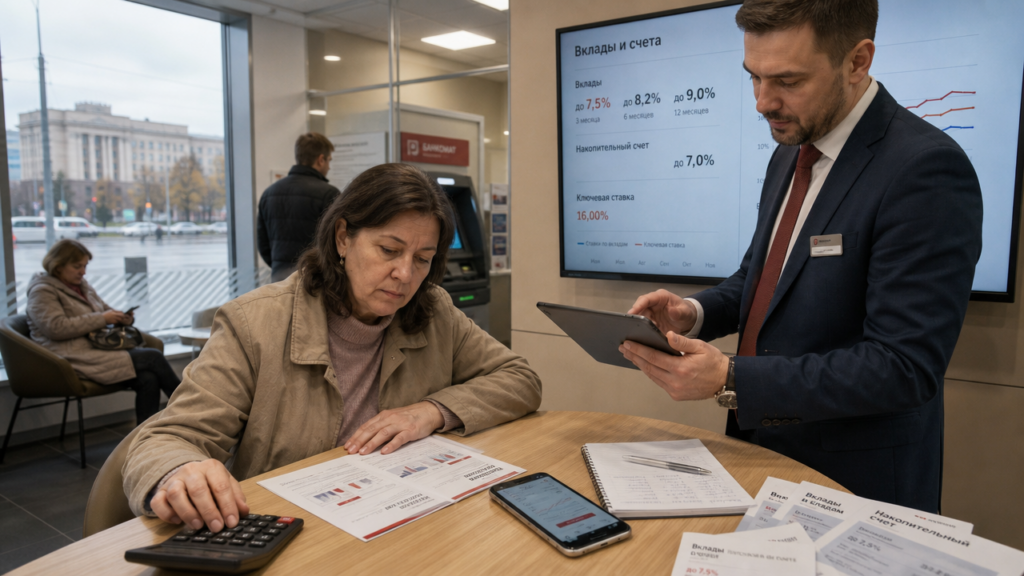
Каждую неделю клиенты спрашивают меня одно и то же: вырастут ли ставки по вкладам или пора фиксировать текущие 16-17% годовых. Вопрос правильный, потому что от ответа зависит несколько десятков тысяч рублей разницы на вкладе в миллион. Я не гадаю на кофейной гуще, а смотрю на три вещи: решение Центробанка по ключевой ставке, инфляцию и поведение банков в борьбе за деньги населения. Все три фактора сейчас указывают в одну сторону, и это не снижение.
Ключевая ставка 14% и инфляция 11,6%: что это значит для вкладов
Центробанк 11 сентября сохранил ключевую ставку на уровне 14% годовых. При этом инфляция в годовом выражении ускорилась до 11,6%, и регулятор прямо говорит о риске закрепления роста цен. Для вкладчика это базовый сигнал: пока ключевая ставка не снижается, банки не будут резать проценты по депозитам. Прогноз ключевой ставки по вкладам на ближайшие три месяца простой: снижения не будет, а вот повышение на 1-2 процентных пункта возможно, если инфляция продолжит расти выше 12%.
В моей практике был похожий период в конце 2021 года, когда ставки по вкладам держались на уровне 8-9% при ключевой 7,5%. Тогда банки ужесточали условия по кредитам, но депозиты не трогали, потому что боялись оттока средств. Сейчас ситуация жёстче: рост цен под 12% означает, что реальная доходность вклада под 16% составляет около 4% годовых. Это немного, но лучше, чем держать деньги под подушкой и терять покупательную способность.
Почему банки поднимают ставки по вкладам перед декабрём
Источник со Sravni.ru верно отмечает сезонный фактор: в ноябре-декабре люди получают премии, бонусы и тринадцатые зарплаты. Банки борются за эти деньги, потому что им нужно фондирование под новогодний рост кредитования. Процентные ставки по вкладам выросли именно на коротких сроках 3-6 месяцев, где доходность достигает 17-18% годовых. Это маркетинговая ловушка, которую я часто вижу: клиент видит красивую цифру 18%, не замечая, что на годовом горизонте ставка падает до 13-14%.
Возьмём конкретный пример. Вклад на 500 000 рублей под 17% на 6 месяцев даст доход около 42 500 рублей до вычета налога. Тот же вклад на год под 13,5% принесёт 67 500 рублей, но деньги будут заморожены вдвое дольше. Если ключевая ставка снизится через полгода до 12%, вы сможете переложить средства под 15% и получить суммарно за год примерно 72 000 рублей. Поэтому сейчас я советую клиентам не гнаться за максимальной ставкой на год, а разбивать сумму на короткие депозиты с пролонгацией.
Будущее ставок по вкладам: три сценария до марта 2026 года
Первый сценарий — базовый и наиболее вероятный. Инфляция закрепляется в диапазоне 11-12%, Центробанк держит ключевую ставку 14% до февраля, а затем повышает её до 15-16%, если рост цен не замедлится. В этом случае ставки по вкладам на 3-6 месяцев поднимутся до 18-19%, а годовые депозиты останутся на уровне 14-15%. Выигрывает тот, кто держит деньги на коротких вкладах и каждые 3 месяца перекладывается под новый процент.
Второй сценарий — резкое ужесточение. Если инфляция пробивает 13% из-за ослабления рубля или подорожания топлива, ключевая ставка может взлететь до 17-18% уже в декабре. Тогда банки предложат по коротким вкладам 20-21%, а по полугодовым до 19%. В этом случае вырастут ли ставки по вкладам? Да, причём значительно, но вместе с ними вырастут и ставки по кредитам, что ударит по заёмщикам. Вкладчикам это выгодно, но экономике в целом нет.
Третий сценарий — стабилизация. Инфляция замедляется до 10% благодаря жёсткой денежно-кредитной политике, и Центробанк оставляет ключевую ставку 14% до конца первого квартала 2026 года. Тогда ставки по вкладам останутся на текущем уровне 16-17% для коротких сроков и 13-14% для годовых. Это самый скучный, но комфортный для планирования вариант: вы знаете свой доход на полгода вперёд и не дёргаетесь.
Изменятся ли ставки по вкладам в ближайший месяц? Да, точечно. Банки будут запускать предновогодние акции с повышенными ставками на 91, 181 и 367 дней. Разница между обычным вкладом и акционным может составлять 1-1,5 процентного пункта. Я рекомендую отслеживать такие предложения через агрегаторы, но внимательно читать условия: часто банк требует открыть вклад онлайн, внести новые деньги, а не перекладывать с текущего счёта, или подключить платную подписку.
Страховка и налоговые нюансы: что часто упускают
С 2024 года порог страхования вкладов остался на уровне 1,4 млн рублей на одного вкладчика в одном банке. Если вы держите больше этой суммы, разбейте деньги по разным банкам или используйте накопительные счета с ежедневным начислением процентов. Я знаю случай, когда клиент потерял проценты на 300 000 рублей сверх лимита при отзыве лицензии у небольшого банка: страховка покрыла только 1,4 млн, остальное зависло на годы.
Налог на проценты тоже никто не отменял. В 2026 году необлагаемая база рассчитывается как 1 млн рублей, умноженный на максимальную ключевую ставку за год. Если средняя ключевая ставка будет 14%, то необлагаемый доход составит 140 000 рублей. Всё, что выше, облагается НДФЛ 13%. На вкладе в 2 млн рублей под 16% годовых вы получите 320 000 рублей процентов, из которых 180 000 рублей попадут под налог. Это 23 400 рублей налога. Учитывайте это при расчёте реальной доходности.
Что делать прямо сейчас: конкретный план на три месяца
Я бы не ждал чудес и не держал деньги до последнего в надежде на рост до 20%. Лучшая стратегия на ближайшие 90 дней — лесенка из трёх вкладов: 30% суммы на 3 месяца под 17%, 40% на 6 месяцев под 16,5% и 30% на накопительном счёте с ежедневным начислением под 14-15%. Такой подход даёт средневзвешенную доходность около 15,5% и сохраняет ликвидность на случай внезапных расходов или более выгодного предложения.
Если банк предлагает вам вклад под 17% на год без права досрочного снятия, скорее всего, он страхуется от будущего снижения ставки и перекладывает риск на вас. Я бы такое не подписывал. Лучше взять 16% на 6 месяцев с возможностью пролонгации: через полгода вы либо переложитесь под более высокий процент, если ключевая ставка вырастет, либо останетесь при своих, если рынок успокоится.
Будущее ставок по вкладам напрямую зависит от того, справится ли Центробанк с инфляцией. Пока рост цен выше 11%, а ключевая ставка 14%, банки будут держать депозитные ставки на уровне 15-18% для коротких сроков. Снижение начнётся только после устойчивого замедления инфляции до 8-9%, и случится это не раньше второго квартала 2026 года. До того момента вкладчики остаются в выигрышной позиции, но только те, кто не ленится перекладывать деньги каждые 3-6 месяцев и следит за условиями.
Проверьте свой текущий вклад прямо сейчас: если он открыт год назад под 12%, а банк предлагает новые деньги под 16%, закройте старый вклад с потерей процентов и переоткройте его. При сумме 800 000 рублей разница в 4 процентных пункта за полгода даст дополнительно 16 000 рублей. Потеря процентов за досрочное расторжение обычно составляет 0,1-0,5% от суммы, то есть 800-4000 рублей. Математика в пользу переоткрытия.
Не верьте прогнозам, которые обещают ставки по вкладам 22% к Новому году. Такое возможно только при форс-мажоре на валютном рынке или скачке инфляции выше 15%. Базовый сценарий — сохранение текущих уровней с сезонными всплесками до 18% на срок 3-6 месяцев. Держите деньги в ликвидных инструментах, следите за ключевой ставкой и не стесняйтесь торговаться с банком: для сумм от 1,5 млн рублей многие банки готовы индивидуально повысить ставку на 0,3-0,5 процентного пункта.